Zum Inhalt springen
Beratung ausschließlich auf Empfehlung. Jemanden empfehlen
Marco Bornschein

Säulen 1 und 3: Krankenversicherung und Krankengeld

Krankenversicherung ist eine Entscheidung fürs Leben.

Ob gesetzlich oder privat: Die Wahl hat langfristige Folgen. Deshalb rechne ich mit dir durch, was sie heute kostet und wie sie sich in späteren Lebensphasen auswirken kann.

Ein Stethoskop liegt auf einem dunklen Holztisch

Was du oft hörst

„Geh in die PKV, das ist günstiger.“ Oder: „Bleib in der GKV, die PKV wird im Alter unbezahlbar.“

Was ich dazu sage

Beides ist zu einfach. Den besten Tarif gibt es nicht. Es gibt nur den, der zu deinem Leben, deinen Mitteln und dem passt, was du selbst tragen willst. Der Tarif deiner Freunde ist auf deren Leben gerechnet, nicht auf deins.

Ein echter Fall · Stand April 2026

426 € im Monat. Mit 75.

Jahrgang 1950, privat kranken- und pflegeversichert. So viel zahlt er laut aktuellem Beitragsbescheid, beides zusammen.

Gesetzlich, freiwillig versichert: Höchstbeitrag 20261.226 €
Dieser Privatversicherte mit 75426 €

Rund 800 € weniger im Monat.Warum so günstig? Über die Jahre hat er mit seinen Beiträgen eine Alterungsrückstellung angespart. Sie senkt seinen Beitrag heute um 711 € im Monat.
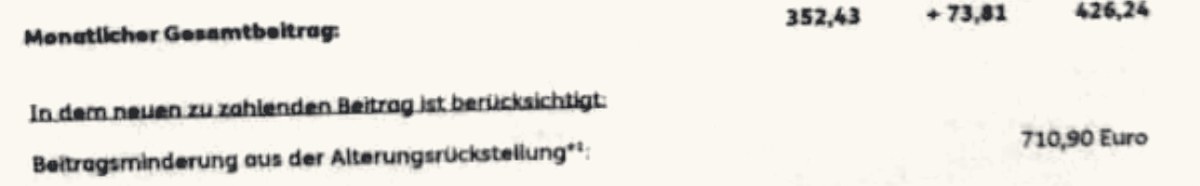
Auszug aus dem Beitragsbescheid: monatlicher Gesamtbeitrag 426,24 Euro, darin berücksichtigt eine Beitragsminderung aus der Alterungsrückstellung von 710,90 Euro
Auszug aus dem Original, persönliche Daten entfernt.

Klartext: Auch dieser Beitrag steigt, zuletzt um rund 74 € im Monat, und der Tarif hat eine Selbstbeteiligung. Nicht jeder Rentner zahlt in der gesetzlichen Kasse den Höchstbeitrag, freiwillig Versicherte zahlen aber auf alle Einkünfte, auch auf Mieten und private Renten. Das ist ein Einzelfall und keine Prognose für deinen Tarif.

Gesetzlicher Höchstbeitrag 2026: 14,6 % allgemeiner Beitrag, 2,9 % durchschnittlicher Zusatzbeitrag und 3,6 % Pflegeversicherung auf die Beitragsbemessungsgrenze von 5.812,50 € im Monat.

Worauf es ankommt

  • PKV oder GKV

    Die Entscheidung hängt an deinem Status, deinem Einkommen, deiner Familienplanung und daran, wie lange du voraussichtlich selbstständig bleibst. Der Beitrag im ersten Jahr ist dabei die unwichtigste Zahl.

  • Beitrag im Alter

    Private Beiträge steigen über die Jahre. Wie stark, lässt sich nicht sicher vorhersagen. Wir rechnen verschiedene Entwicklungen durch und schauen, wie du den Beitrag im Alter finanziell vorbereitest.

  • Tarifwechsel und Selbstbehalt

    Wer privat versichert ist, kann innerhalb seines Versicherers in andere Tarife wechseln. Das kann sich lohnen, wenn Beitrag, Leistungen und Selbstbehalt sorgfältig abgewogen werden. Für Mehrleistungen kann eine neue Gesundheitsprüfung nötig sein.

  • Einkommen bei Krankheit

    Als Selbstständiger gibt es keine Lohnfortzahlung. Ob du gesetzliches Krankengeld bekommst oder ein privates Krankentagegeld brauchst, ab welchem Tag und in welcher Höhe, gehört zur Entscheidung dazu, nicht obendrauf.

  • Familie

    In der gesetzlichen Versicherung sind Kinder und Partner unter Umständen beitragsfrei mitversichert, in der privaten braucht jede Person eigenen Versicherungsschutz mit eigenem Beitrag. Das verändert die Rechnung.

  • Leistungen im Kleingedruckten

    Hilfsmittel, Psychotherapie, Zahnersatz, Reha: Hier unterscheiden sich Tarife am stärksten. Ich lese diese Bedingungen so, wie sie im Streitfall gelesen werden.

Fehler, die ich oft sehe

  • Wechseln wegen des Einstiegsbeitrags

    Ein günstiger Beitrag mit dreißig sagt wenig darüber, ob der Vertrag mit sechzig noch passt.

  • Gesundheitsfragen ungenau beantworten

    Wer beim Antrag etwas weglässt, riskiert, dass der Versicherer im Ernstfall vom Vertrag zurücktritt. Sorgfalt hier ist Schutz, keine Formalität.

  • Einkommen bei Krankheit vergessen

    Die Krankenversicherung zahlt die Behandlung. Ob dein Einkommen bei längerer Krankheit weiterläuft, ist eine eigene Frage.

  • Den Tarif von Freunden übernehmen

    Andere Familie, anderes Einkommen, andere Pläne. Ein fremder Tarif ist selten der richtige.

Für wen das wichtig ist

  • Selbstständige
  • GmbH-Geschäftsführer
  • Ärzte & Freiberufler
  • Gutverdienende Angestellte
  • Familien mit Kindern

Häufige Fragen

Kann ich aus der PKV zurück in die GKV?

Nur unter bestimmten gesetzlichen Voraussetzungen, zum Beispiel wenn du wieder versicherungspflichtig angestellt wirst. Ab 55 ist die Rückkehr in vielen Fällen ausgeschlossen. Deshalb sollte die Entscheidung für die PKV eine bewusste sein.

Wird die PKV im Alter unbezahlbar?

Nicht zwangsläufig. Die Beiträge steigen, das gehört zur Wahrheit. Aber ein Teil deiner Beiträge wird von Anfang an für das Alter zurückgelegt. Diese Alterungsrückstellung senkt den Beitrag später deutlich. Wie viel das ausmachen kann, zeigt der echte Fall weiter oben.

Lohnt sich die PKV für Selbstständige immer?

Nein. Für manche ist die gesetzliche Versicherung die bessere Wahl, zum Beispiel bei Familie mit einem Einkommen oder unsicherer Selbstständigkeit. Genau das klären wir im Gespräch.

Was passiert mit meiner Versicherung, wenn ich wieder angestellt werde?

Das hängt vor allem von deinem Gehalt ab. Liegt es über der Versicherungspflichtgrenze (2026: 77.400 € im Jahr), kannst du privat versichert bleiben, und dein Arbeitgeber zahlt dir einen Zuschuss zum Beitrag. Liegt es darunter, wirst du wieder gesetzlich pflichtversichert. Ab 55 gilt das in vielen Fällen nicht mehr, dann bleibst du privat. Musst du zurück in die gesetzliche Kasse, lohnt sich oft eine Anwartschaft bei deiner privaten Versicherung. Damit hältst du dir den Rückweg ohne neue Gesundheitsprüfung offen, falls du später wieder selbstständig wirst. Was davon für dich gilt, klären wir, bevor du den Arbeitsvertrag unterschreibst.

Welche Versicherung trägt dich?

Lass es uns einmal ehrlich durchrechnen.